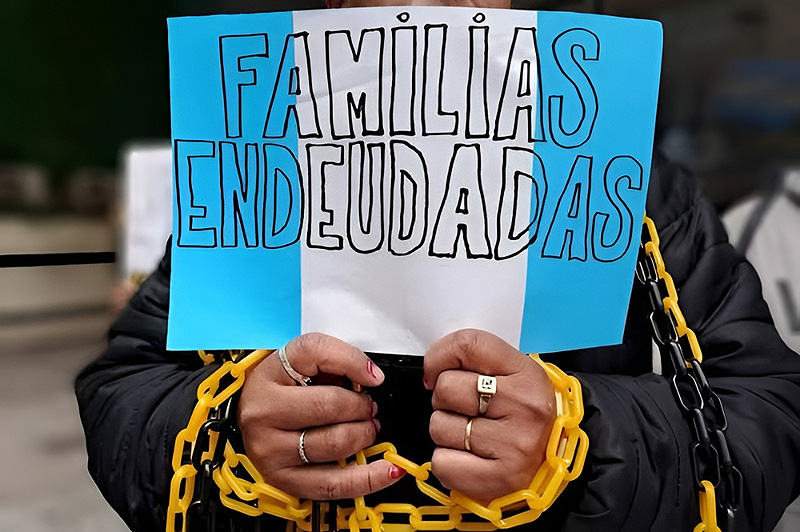
Un relevamiento de Zentrix Consultora y un informe del Centro de Economía Política Argentina exponen el círculo vicioso de la economía doméstica: Salarios que no alcanzan para cubrir el calendario, endeudamiento para pagar comida y tarifas, y un salto alarmante en el incumplimiento con billeteras virtuales.
Para dos de cada tres hogares en la Argentina, el mes calendario es mucho más largo que sus ingresos. A poco de que el papa León XIV advirtiera durante su paso por el país que «una de las condiciones más elementales es poder vivir del propio trabajo», los datos duros de la economía cotidiana muestran cuán lejos está esa premisa de cumplirse: El 67,7% de los argentinos se queda sin dinero a más tardar el día 20, y casi 6 de cada 10 debieron endeudarse en el último semestre para sostener gastos básicos.
El diagnóstico surge del cruce entre el Monitor de Opinión Pública de octubre de Zentrix Consultora y el último informe sobre morosidad del Centro de Economía Política Argentina. Juntos trazan una radiografía preocupante: Frente a la pérdida de poder adquisitivo, las familias utilizan el crédito como un salvavidas de liquidez inmediata que, lejos de reactivar el consumo, deriva en un sobreendeudamiento cada vez más caro y precario.
Un calendario recortado y la presión sobre la clase media
Según el relevamiento nacional de Zentrix Consultora, realizado sobre 1278 casos entre el 19 y el 30 de octubre, la plata se evapora rápido: El 14,9% agota sus ingresos antes del día 10, el 35,3% no pasa de la quincena y el 67,7% acumulado llega sin fondos al día 20. En la vereda opuesta, apenas el 31,1% logra completar el mes y solo un 7,5% conserva capacidad de ahorro.
Al desagregar los datos por estructura social, la pirámide muestra realidades opuestas. En la clase baja, el 82,4% no supera el día 20 con sus ingresos, nadie declara capacidad de ahorro y el 71,7% debió tomar deuda en los últimos 6 meses, destinándola mayoritariamente a cubrir alimentos y salud, un 68,3%. En el extremo opuesto, dentro de la clase alta, solo el 23,1% se queda sin dinero antes del día 20 y el 40% logra ahorrar; si bien el 48,7% utilizó crédito, más de la mitad -52,7%- lo hizo para adquirir bienes durables y ampliar su consumo.
La clase media, sin embargo, es el sector que concentra el mayor deterioro respecto de septiembre. En apenas un mes, la proporción de hogares de este estrato que no supera el día 20 saltó del 51,4% al 60,6%, mientras que quienes logran llegar a fin de mes cayeron más de 10 puntos, del 48,5% al 37,6%. Con una capacidad de ahorro reducida al 8,3%, quienes se endeudaron en este segmento lo hicieron principalmente para gastos básicos, un 50,3%; y lideran el recurso al crédito para pagar tarifas y servicios públicos, un 27,6%.
La fragilidad también golpea de lleno a los menores de 40 años, otro de los grupos señalados por el papa León XIV en su mensaje en el Palacio Libertad. Los datos muestran que 3 de cada 4 jóvenes -75%- se quedan sin ingresos antes del día 20, más de uno de cada 5, un 22,6%, no llega al día 10, y su margen de ahorro es prácticamente nulo, 2,1% de acuerdo a los datos relevados. Ante la falta de ese colchón financiero, el 62,7% recurrió al endeudamiento en el último semestre para sostener sus gastos cotidianos.
El crédito de subsistencia y el récord de morosidad
Cuando el sueldo no alcanza, el financiamiento ocupa ese vacío. El 59,4% de los encuestados reconoció haber tomado algún crédito o deuda en los últimos 6 meses. Sin embargo, el uso del dinero desmiente cualquier escenario de expansión del consumo: El 76% de los endeudados lo hizo por razones de subsistencia, 57,7% para comprar alimentos y medicamentos, y 18,3% para pagar tarifas. Apenas un 11,7% financió bienes durables.
Esta dinámica -tomar deuda para cubrir las últimas dos semanas del mes y pagarla con el sueldo siguiente, que vuelve a quedar corto- ya impacta de lleno en el sistema financiero. Según el informe del Centro de Economía Política Argentina, con datos a septiembre de 2026 se da:
- Récord de incumplimiento familiar: La morosidad de las familias con los bancos trepó al 12,2%, frente al 3,9% de las empresas, marcando el registro más alto desde la crisis de 2001. El 71,8% de ese saldo irregular se concentra en préstamos personales y tarjetas de crédito
- Explosión en las billeteras virtuales: En el ecosistema fintech, la mora familiar dio un salto dramático: Pasó del 7,3% en noviembre de 2024 al 34,6% en septiembre de 2026, superando incluso el techo de la pandemia, que fue de 27,1% en mayo de 2020
- Más de 6 millones de morosos: Sobre un total de 21,4 millones de deudores en bancos y billeteras, 6,07 millones presentan pagos irregulares. Casi la mitad -2,93 millones- registra mora exclusivamente con billeteras virtuales, mientras que 1,45 millones acumula incumplimientos en ambos sistemas
Desde el Centro de Economía Política Argentina explican este fenómeno como una consecuencia directa de la erosión salarial acumulada desde la asunción de Javier Milei hasta agosto de 2026, que calculan en un -7,0% según el IPC oficial, pero en un -17,6% si se actualiza la canasta de consumo. Tras un 2025 de fuerte expansión crediticia, con +31,3% real, el deterioro de las carteras obligó a los bancos a cerrar el grifo, provocando un desplome real del 9,4% en el financiamiento al consumo en lo que va de 2026.
El cierre del crédito bancario no elimina la necesidad, sino que empuja a las familias hacia un endeudamiento precarizado: Quienes quedan fuera del banco migran hacia billeteras virtuales, donde el Costo Financiero Total puede escalar del 180% bancario hasta el 1375% anual, o caen en manos de prestamistas barriales con tasas sin límite y métodos informales de cobranza.
La brecha entre el bolsillo y el INDEC
El malestar cotidiano tiene su correlato en la percepción económica y estadística. El 80,6% de los argentinos siente que su salario pierde frente a la inflación, una sensación que atraviesa la grieta política: Lo afirma el 95,2% de los votantes opositores, pero también el 59% de quienes votaron al oficialismo en 2025.
Asimismo, tras conocerse el dato oficial de septiembre, 1,9% mensual y 23,6% acumulado en el año, el descreimiento hacia el INDEC trepó al 69,6%, su nivel más alto desde mayo. La desconfianza tiene un anclaje técnico: el organismo continúa midiendo los precios con una canasta basada en los hábitos de consumo de 2004/05, luego de que el gobierno postergara sin fecha en febrero la actualización metodológica que derivó en la renuncia de Marco Lavagna.
Mientras el índice actual asigna a vivienda y servicios básicos un peso del 9,4%, la canasta actualizada lo eleva al 14,5%. Con tarifas que suben por encima del promedio general y familias que ya recurren a préstamos para pagar la luz o el gas, la estadística oficial parece contar una historia muy distinta a la que enfrentan los hogares cada día 20 del mes.
📱 Mandá tu video acá wa.link/cm4zfs